Economia
OE2027. Chumbadas propostas da oposição para baixar IRS e aprovadas as descidas do Governo
O parlamento chumbou propostas da oposição para baixar as taxas de IRS em 2027 e aprovou a atualização dos limites dos escalões em 3,88% e a subida da isenção para quem ganha menos, como proposto pelo Governo.
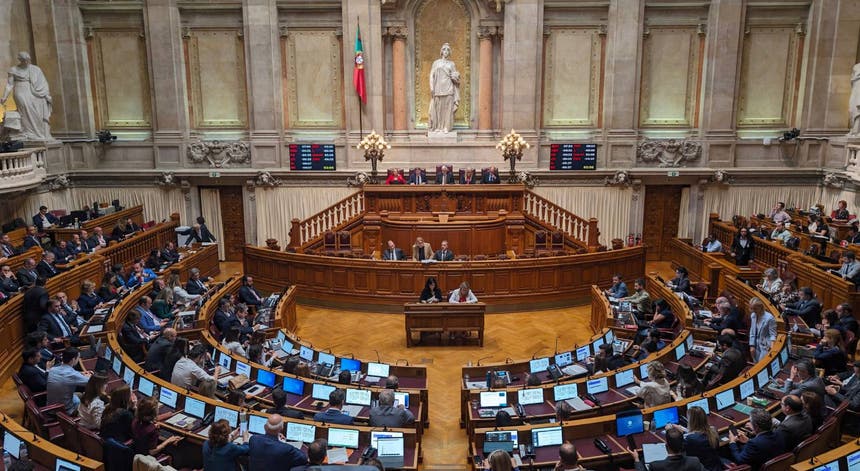
(em atualização)
Com este resultado, as taxas de IRS dos escalões em 2027 irão ser iguais às taxas deste ano, as que se encontram em vigor neste momento depois de o executivo de Luís Montenegro (PSD/CDS-PP) ter conseguido aprovar em outubro uma iniciativa para descer o IRS de forma adicional em 2026.
Foi igualmente aprovada a subida do patamar de rendimentos a partir do qual incide a taxa de solidariedade de IRS que desde a 'troika' tributa os rendimentos mais altos, e que agora passa a estar alinhada com o limite remuneratório do 9.º degrau de rendimento, incidindo sobre os rendimentos acima de 89.995 euros, em vez de começar a aplicar-se acima de 80.000 euros.
O segundo dia de votação na especialidade do Orçamento do Estado para o próximo ano tem sido dedicado principalmente a propostas fiscais.
A retenção na fonte dos recibos verdes também vai mudar em 2027,passando a ser ajustada ao longo do ano em função do rendimento dos profissionais independentes. A medida consistia numa proposta do PS que foi aprovada esta quinta-feira.
O Código do IRS continuará a prever que os rendimentos decorrentes das atividades profissionais de advogados, psicólogos, nutricionistas, artistas plásticos, arquitetos, dentistas, médicos, economistas, enfermeiros e outros trabalhadores independentes são sujeitos a uma taxa de retenção na fonte de 23%.
No entanto, o código ganhará uma regra adicional, que fará com a taxa de retenção seja "ajustada em função do rendimento ilíquido auferido pelo sujeito passivo ao longo do ano civil em curso".
O objetivo do PS é evitar que os contribuintes com rendimentos baixos entreguem ao Estado uma percentagem de 23% quando, por comparação com que é retido a um trabalhador por conta de outrem, o valor seria mais baixo (por exemplo, de 10%).
A nova norma aprovada estabelece que a taxa, a ajustar ao longo do ano, é apurada "com base na informação comunicada" à Autoridade Tributária e Aduaneira (AT) "através do sistema e-fatura e de outras declarações fiscais, nos termos a definir por portaria do membro do Governo responsável pela área das finanças".
Bilhetes de cinema entram para deduções de cultura
Ainda no IRS, o Parlamento aprovou uma proposta do PS que determina que o s bilhetes de cinema passem a entrar para o leque das despesas de cultura dedutíveis a partir do próximo ano.
Com esta medida, votada no segundo dia da apreciação na especialidade da proposta de lei do OE2027, o Código do IRS passa a incluir as "atividades de projeção de filmes e de vídeos" na lista de serviços em que será possível deduzir ao IRS 15% do IVA suportado se os contribuintes pedirem fatura com Número de Identificação Fiscal (NIF).
Desde o início deste ano, com a entrada em vigor do OE2026, os contribuintes podem abater ao IRS uma parte do IVA pago em determinadas despesas culturais.
O universo de gastos inclui bilhetes de teatro, de concertos, espetáculos de dança e de outras atividades artísticas e literárias, bem como bilhetes em salas de espetáculos e atividades conexas, atividades em museus, bibliotecas, arquivos, sítios e monumentos históricos.
De fora ficaram, porém, os bilhetes de cinema, o que o PS, autor da proposta atualmente em vigor, diz ter sido um lapso na iniciativa introduzida há um ano no Código do IRS, e que o partido agora quis corrigir.
Ganhos nos jogos e apostas 'online' englobados
O parlamento aprovou igualmente uma proposta do Livre que considera os ganhos dos jogos e apostas online sejam considerados rendimentos de incrementos patrimoniais e sejam tributados de forma englobada com os rendimentos sujeitos às taxas progressivas do IRS.
A iniciativa recebeu o voto contra da IL e a abstenção do Chega, tendo contado com os votos favoráveis das restantes bancadas.
O Livre propõe que o saldo líquido anual positivo em jogos e apostas online passe a ser englobado como rendimento da categoria G e tributado às taxas progressivas do IRS, tal como acontece com os rendimentos do trabalho".
"Quem obtém um ganho líquido através de jogos e apostas online deve contribuir segundo as mesmas regras de justiça fiscal aplicadas a quem obtém rendimentos através do trabalho, de uma pensão, da poupança ou do investimento, sem perder de vista a responsabilidade pública de prevenir e reduzir os danos associados ao jogo", fundamenta o Livre.
Na justificação da iniciativa, o partido considera que "o que conta é o resultado do ano em todas as contas do jogador, ou seja, os prémios recebidos menos os montantes apostados".
"Para que ninguém tenha de reconstituir centenas de apostas, são os operadores licenciados que comunicam os valores ao contribuinte e à Autoridade Tributária, o que permite incluir este rendimento na declaração automática", explica, referindo que Espanha "já tributa estes ganhos de forma semelhante".
Isenção de mais valias em vendas de segundas casas
Mais uma vez, o PS conseguiu, contra a vontade do Governo, aprovar uma outra medida, desta vez sobre a isenção de mais valias em vendas de segundas casas.
A proposta recebeu o voto contra do PSD, CDS-PP, PCP, BE, e numa alínea o Livre absteve-se. Os restantes partidos votaram a favor.
O regime excecional, válido por três anos, exclui de tributação em IRS as mais-valias obtidas na venda de habitações já existentes que não sejam a habitação própria e permanente do vendedor.
A condição é que o imóvel passe a ser habitação própria e permanente do adquirente ou seja arrendado nos limites do Regime Simplificado de Arrendamento Acessível.
A exclusão de IRS é total quando o valor de venda não exceda 300.000 euros. Se a venda for feita entre 300.000 e 500.000 euros, aplica-se um IRS reduzido, considerando-se 25% do valor da mais-valia.
Na proposta socialista, uma mais-valia é tributada de acordo com as regras gerais se o imóvel não for afeto a habitação própria e permanente nos seis meses seguintes à venda, ou se essa afetação terminar antes de decorridos cinco anos desde a alienação.
Com esta medida, o PS pretende criar um incentivo fiscal à colocação de segundas habitações e de casas vazias no mercado, por considerar que mobilizar o parque existente é uma das formas mais rápidas de aumentar a oferta.
Alargados benefícios em IRC para rendas moderadas
O parlamento aprovou também uma proposta para permitir que os benefícios fiscais, em IRC, para as empresas que disponibilizem casas com rendas moderadas se apliquem mesmo quando o imposto é inferior a 90% ao que seria apurado sem benefícios.
Estes surgem no âmbito de um conjunto de medidas fiscais destinadas a promover a disponibilização de imóveis para arrendamento, designadamente através da consagração de benefícios fiscais aplicáveis aos rendimentos obtidos neste âmbito.
Entre estas medidas encontram-se, em sede de IRC, a consideração em apenas 50% dos rendimentos decorrentes de contratos de arrendamento destinados exclusivamente ao arrendamento para habitação com renda moderada, e as isenções aplicáveis aos rendimentos decorrentes de contratos de arrendamento habitacional, arrendamento para subarrendamento habitacional e subarrendamento habitacional enquadrados no Regime Simplificado de Arrendamento e Acessível.
Segundo a nota justificativa desta proposta do PSD e CDS-PP, os partidos consideram que a aplicação da limitação do montante do imposto "é suscetível de reduzir a sua eficácia e, consequentemente, de comprometer os objetivos de política de habitação prosseguidos por aqueles regimes", pelo que nesta proposta corrigem a situação, ao excluir expressamente da limitação os benefícios fiscais relativos ao arrendamento abrangidos pelas medidas previstas no Decreto-Lei n.º 97/2026, de 20 de maio.
A proposta foi aprovada com os votos contra do PCP, BE e Livre e abstenção do PAN, Chega e PS.
c/Lusa